

La distribuzione delle imprese dell'oreficeria in Italia: dati aggiornati su fatturato, occupazione, digitalizzazione, innovazione e internazionalizzazione
Pubblicazione Settembre 2026
La distribuzione delle imprese dell'oreficeria in Italia
Il comparto dell'oreficeria rappresenta una delle eccellenze manifatturiere del Made in Italy, con una forte concentrazione nei principali distretti produttivi nazionali, tra cui Arezzo, Valenza e Vicenza. Il settore comprende oltre 9.300 imprese attive specializzate nella produzione di gioielli, oreficeria, lavorazione di pietre preziose e bigiotteria.
In questo osservatorio imprese iCRIBIS, analizziamo la distribuzione geografica delle aziende appartenenti al codice ATECO 32.1 - Fabbricazione di gioielli e articoli simili: caratteristiche dimensionali, profilo di rischio, il livello di digitalizzazione, la propensione all'innovazione e l'apertura ai mercati internazionali.
La distribuzione geografica delle imprese orafe
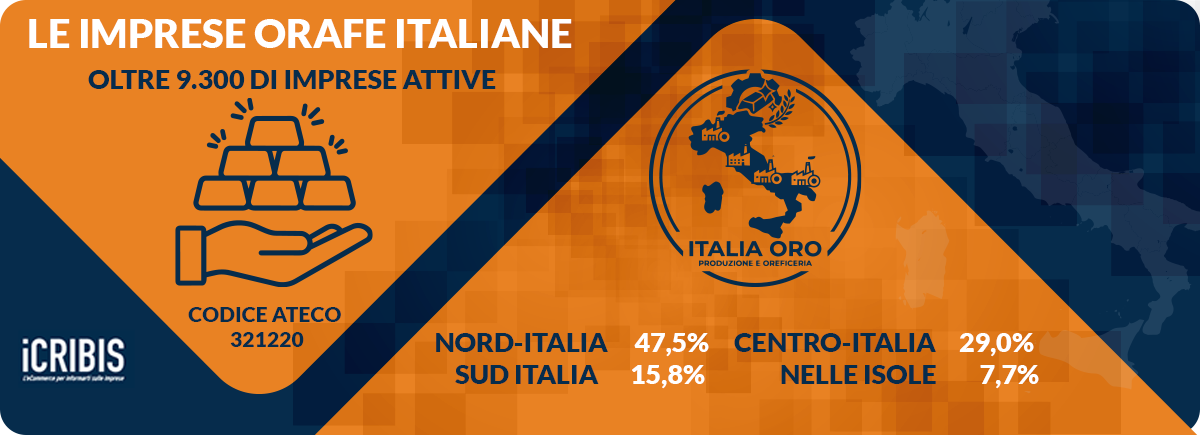
Le oltre 9.300 imprese del comparto orafo italiano sono concentrate soprattutto nel Nord Italia, che raccoglie quasi la metà delle aziende del comparto. Il Centro Italia rappresenta il secondo polo produttivo grazie al peso del distretto aretino, mentre Sud e Isole raccolgono complessivamente circa un quarto delle imprese. :
● Nord-Italia: 47,5%
● Italia centrale 29,0%
● Sud Italia: 15,8%
● Isole: 7,7%
La distribuzione regionale delle imprese
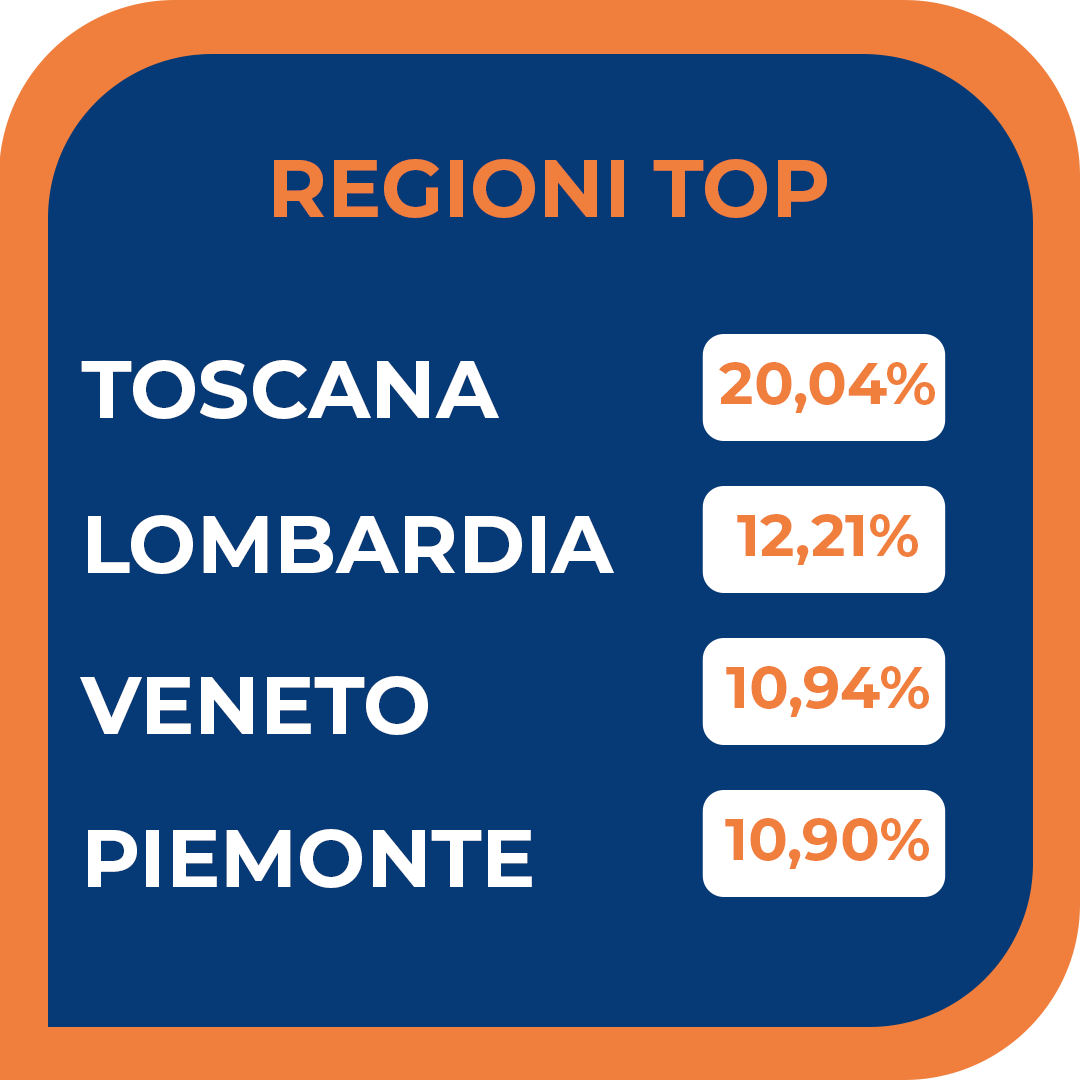
L'analisi territoriale evidenzia una forte concentrazione delle imprese nelle regioni storicamente vocate alla lavorazione dei metalli preziosi e alla produzione di gioielli. La Toscana rappresenta il principale polo nazionale dell'oreficeria con il 20,04% delle imprese analizzate, seguita da Lombardia (12,21%), Veneto (10,94%) e Piemonte (10,90%). Queste quattro regioni concentrano oltre la metà dell'intero comparto nazionale.
● Regioni Top: Toscana (20,4%), Lombardia (12,21%), Veneto (10,94%), Piemonte (10,90%)
La distribuzione provinciale delle imprese
La principale provincia del settore è Arezzo, che da sola rappresenta il 12,59% delle imprese italiane dell'oreficeria. Seguono Alessandria (7,61%), Milano (6,56%), Roma (6,48%) e Vicenza (5,20%).
● Province principali: Arezzo (12,59%), Alessandria (7,61%), Milano (6,56%), Roma (6,48%), Vicenza (5,20%)
Le caratteristiche delle imprese dell'oreficeria
I codici Ateco più diffusi
La categoria prevalente è la fabbricazione di gioielli e articoli di oreficeria in metalli preziosi, che rappresenta il 67,78% delle imprese del comparto. Seguono:
- Fabbricazione di bigiotteria e articoli simili: 27,34%
- Lavorazione di pietre preziose e semipreziose: 3,73%
- Fabbricazione di gioielli e articoli simili: 1,15%
L'occupazione nelle imprese dell'oreficeria
Il settore presenta una forte presenza di strutture di piccole dimensioni.
• 66,26% delle imprese impiega meno di 2 addetti
● 7,61% impiega almeno 9 dipendenti
Questo dato conferma la natura artigianale e specialistica di molte imprese del comparto, spesso organizzate come laboratori o piccole realtà produttive.
VUOI RICEVERE UNA LISTA DI AZIENDE A CUI PROPORRE I TUOI PRODOTTI?
Selezionamo per te solo le aziende più affidabili e attive nel tuo mercato di riferimento, con i contatti e tutte le informazioni necessarie per analizzare, profilare e personalizzare le tue campagne di sviluppo commerciale.
LA NOSTRA OFFERTA
Cerca i dati delle aziende di tutto il mondo e scarica i Report con i dati economico-finanziari di oltre 600 milioni di imprese
- Non prevede abbonamento
- Libero accesso alla ricerca delle aziende sia in Italia che all'estero
- Anteprima gratuita della Scheda Azienda Italia
- Possibilità di acquisto di singoli Report su aziende italiane ed estere
- 2 Report di prova gratuiti
La dimensione aziendale
La distribuzione dimensionale evidenzia la prevalenza di realtà di piccole dimensioni.
Tuttavia, una quota significativa delle imprese non risulta classificabile con precisione (ND 83,05%), in quanto la definizione dimensionale dipende da variabili quali il numero di dipendenti e il fatturato.
Sulla base del campione analizzato, si osserva la seguente distribuzione:
● Microimprese: 11,24%
● Piccole imprese: 4,72%
● Medie imprese: 0,87%
● Grandi imprese: 0,11%
La forma giuridica delle imprese del settore orafo
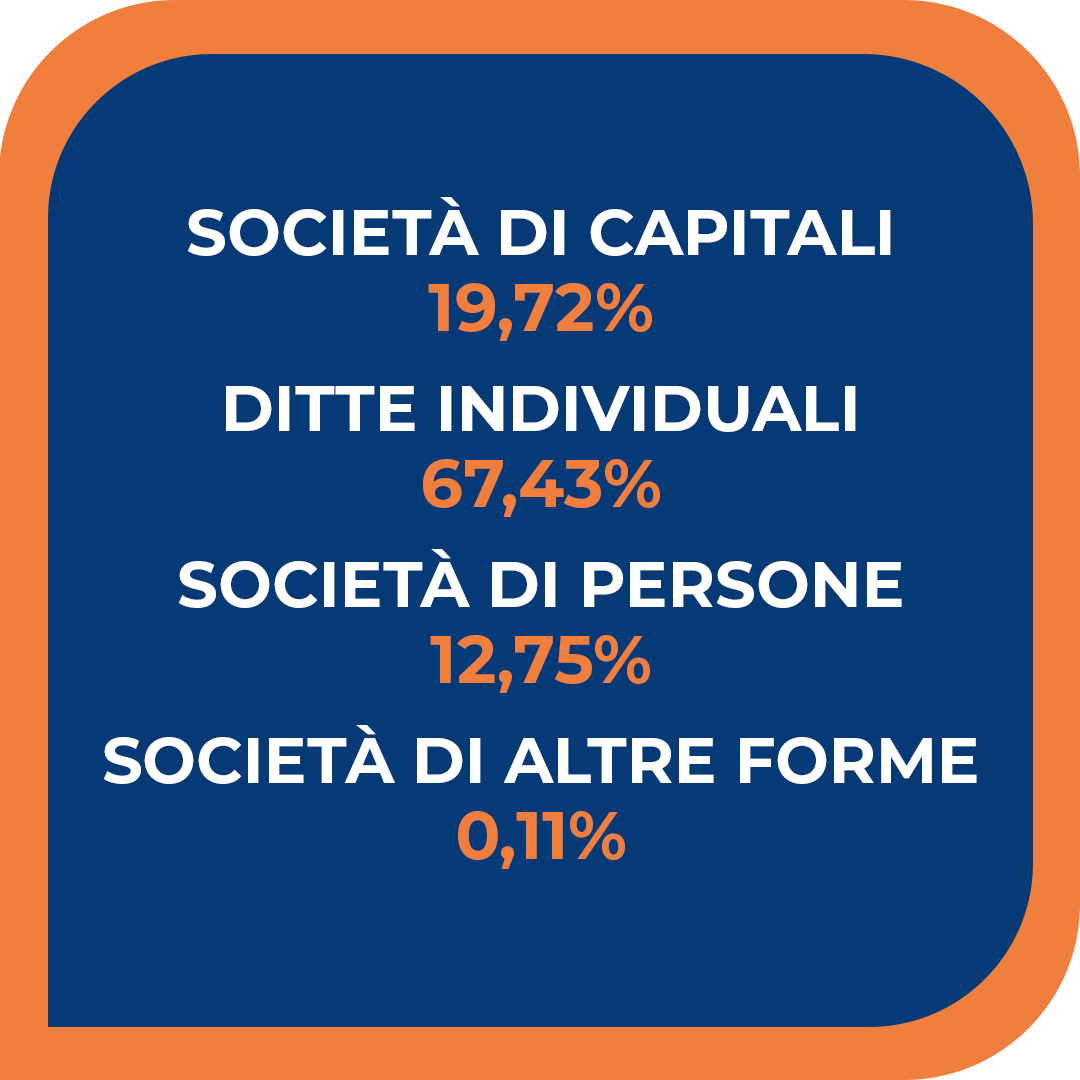
L'assetto giuridico del settore è caratterizzato da una forte prevalenza delle imprese individuali.
● Società di capitali: 19,72%
● Ditte individuali: 67,43%
● Società di persone: 12,75%
●Società di altre forme: 0,11%
La distribuzione del rischio tra le imprese dell'oreficeria
Il profilo di rischio economico-commerciale mostra una prevalenza di imprese collocate nelle fasce di rischio medio-alto.
L’indicatore di affidabilità commerciale delle aziende è stato calcolato utilizzando variabili, tra cui indicatori e dati di bilancio, informazioni anagrafiche, anzianità aziendale, dati relativi alle esperienze di pagamento, la presenza di eventuali informazioni negative.
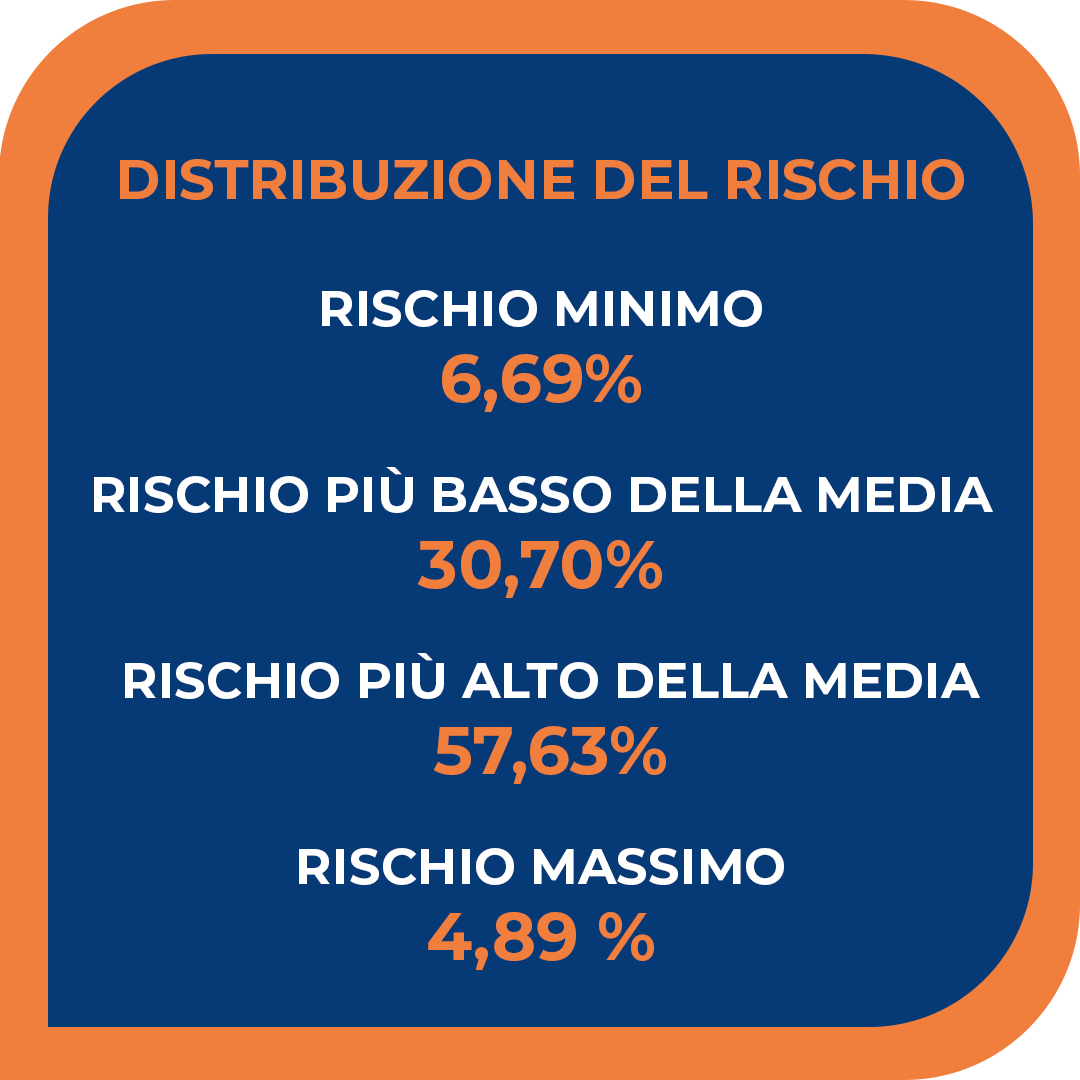
● Rischio minimo: 6,69%
● Rischio inferiore alla media: 30,70%
● Rischio superiore alla media: 57,63%
● Rischio massimo: 4,89%
● Rischio non valutabile: 0,09%
La propensione all'internazionalizzazione, la digital attitude e l'innovazione
La propensione all'internazionalizzazione
Lo score di internazionalizzazione evidenzia una presenza significativa di aziende poco orientate ai mercati esteri.
● Alto (livello 1): 0%
● Sopra la media (livello 2): 8,49%
● Medio (livello 3): 13,96%
● Sotto la media (livello 4): 50,82%
● Molto basso (livello 5): 12,45%
● Non disponibile: 4,11%
La digital attitude
L'atteggiamento verso la trasformazione digitale risulta ancora eterogeneo.
● Alto (livello 1): 7,69%
● Sopra la media (livello 2): 8,16%
● Medio (livello 3): 8,58%
● Sotto la media (livello 4): 5,42%
● Molto basso (livello 5): 65,81%
● Non disponibile: 4,33%
La propensione all'innovazione
Sul fronte innovazione emerge una maggiore articolazione rispetto alla digitalizzazione
● Alto (livello 1):5,74%
● Sopra la media (livello 2): 16,11%
● Medio (livello 3): 15,17%
● Sotto la media (livello 4): 36,72%
● Molto basso (livello 5): 21,93%
● Non disponibile: 4,33%
Le classi di fatturato stimato
Quando si analizza il fatturato stimato, disponibile per società di persone e imprese individuali non obbligate al deposito del bilancio, la classe maggiormente rappresentata è quella compresa tra 100.001 e 500.000 euro, che raccoglie il 46,88% delle imprese. Seguono
- 50.001-100.000 euro: 23,17%
- 500.001-1.000.000 euro: 1,71%
- 1-5 milioni di euro: 0,62%
La distribuzione conferma la prevalenza di imprese di piccola dimensione ma con una significativa presenza di aziende strutturate nei principali distretti produttivi.
● Fascia di fatturato stimato 100.001 e 500.000: 46,88% delle imprese
Il fatturato da bilancio delle imprese dell'oreficeria
Il dato riguardante il fatturato delle società di capitali del settore , mostra una prevalenza di imprese collocate nella fasca tra 100.001 e 500.000 euro, che interessa il 5,08% delle imprese. Seguono
- 1-5 milioni di euro: 4,14%
- 500.001-1 milione: 2,76%
- 10-50 milioni: 1,03%
Le aziende con fatturati superiori a 250 milioni di euro rappresentano lo 0,05% del totale, ma concentrano una quota rilevante del valore economico complessivo del settore.
Trend del comparto
Le imprese attive sono passate da 8.040 nel 2022 a 8.749 nel 2024. Le nuove imprese sono aumentate da 307 a 383 nello stesso periodo. Il fatturato aggregato è cresciuto fino a oltre 11,15 miliardi di euro nel 2024.
Sintesi
Settore: Fabbricazione di gioielli e articoli di oreficeria in metalli preziosi (Ateco 32.1).
Numero aziende del settore: circa9.300 aziende attive
Microimprese: 11,24%. del totale
Forme giuridiche: impresa individuale (67,43%), seguita dalle società di capitali (19,72%).
Rischio economico-commerciale prevalenza di aziende con rischio superiore alla media (57,63%).
Insight strategici
• Opportunità: la forte concentrazione del comparto nei distretti di Arezzo, Valenza e Vicenza favorisce economie di scala, specializzazione e riconoscibilità internazionale del Made in Italy. La presenza di un nucleo di imprese esportatrici e di aziende con elevata capacità innovativa rappresenta un importante fattore di competitività.
● Criticità: il settore mostra ancora livelli contenuti di digitalizzazione e una forte presenza di realtà molto piccole. Inoltre, il 57,63% delle imprese si colloca in fasce di rischio superiori alla media, elemento che può limitare investimenti e percorsi di crescita.
Le aziende top del settore orafo
Nelle prime dieci posizioni della classifica delle aziende del settore dell'oreficeria italiana con il fatturato più alto troviamo:
- SPAM SRL
- BULGARI GIOIELLI SPA
- PGI SPA
- CASA DAMIANI SPA
- UNOAERRE INDUSTRIES SPA
- BUCCELLATI HOLDING ITALIA SPA
- SOLA GRAZIA SRL
- FILK SPA
- RASELLI FRANCO SPA
- ROBERTO COIN SPA
CHI SIAMO
iCRIBIS è il portale e-commerce di Cribis che offre accesso alla banca dati di informazioni commerciali su imprese italiane ed estere. Ideale per piccole imprese e professionisti, iCRIBIS aiuta a tutelare i crediti e ridurre gli insoluti. Migliaia di piccole aziende e privati lo scelgono quotidianamente per informarsi su clienti, fornitori e concorrenti, con la garanzia di dati di qualità, sempre accessibili online.

