

Industria farmaceutica in Italia: dati, fatturato e distribuzione
Pubblicazione Ottobre 2026
L'industria farmaceutica in Italia
L'industria farmaceutica rappresenta uno dei comparti più strategici del sistema produttivo italiano, grazie all'elevato contenuto tecnologico, agli importanti investimenti in ricerca e sviluppo e alla forte presenza sui mercati internazionali. Il settore comprende aziende specializzate nella produzione di principi attivi, medicinali, preparati farmaceutici e sostanze diagnostiche, contribuendo in modo significativo alla crescita economica, all'occupazione qualificata e all'innovazione nel settore delle scienze della vita.
In questo osservatorio imprese iCRIBIS, analizziamo le imprese attive appartenenti ai codici ATECO 21 - Fabbricazione di prodotti farmaceutici di base e di preparati farmaceutici.
La distribuzione geografica delle imprese farmaceutiche
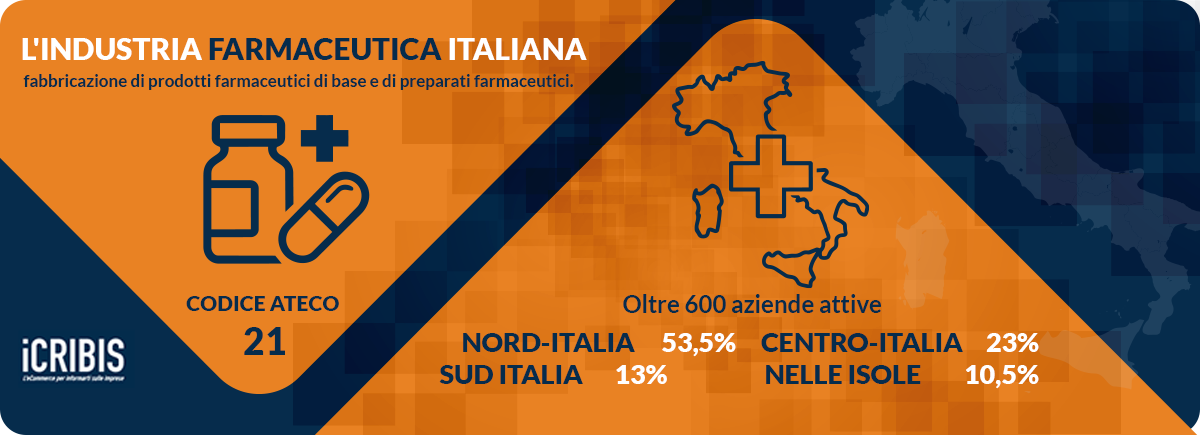
Con oltre 600 imprese attive, il settore farmaceutico italiano presenta una forte concentrazione territoriale nelle regioni economicamente più sviluppate e caratterizzate dalla presenza di importanti poli industriali e centri di ricerca. La distribuzione geografica evidenzia una netta prevalenza del Nord Italia (53,5%), seguito dal Centro Italia (23%), mentre Sud Italia (13%) e Isole (10,5%) rappresentano quote più contenute del comparto. :
● Nord-Italia: 53,5%
● Italia centrale 23%
● Sud Italia: 13%;
● Isole: 10,5%
La distribuzione regionale delle imprese
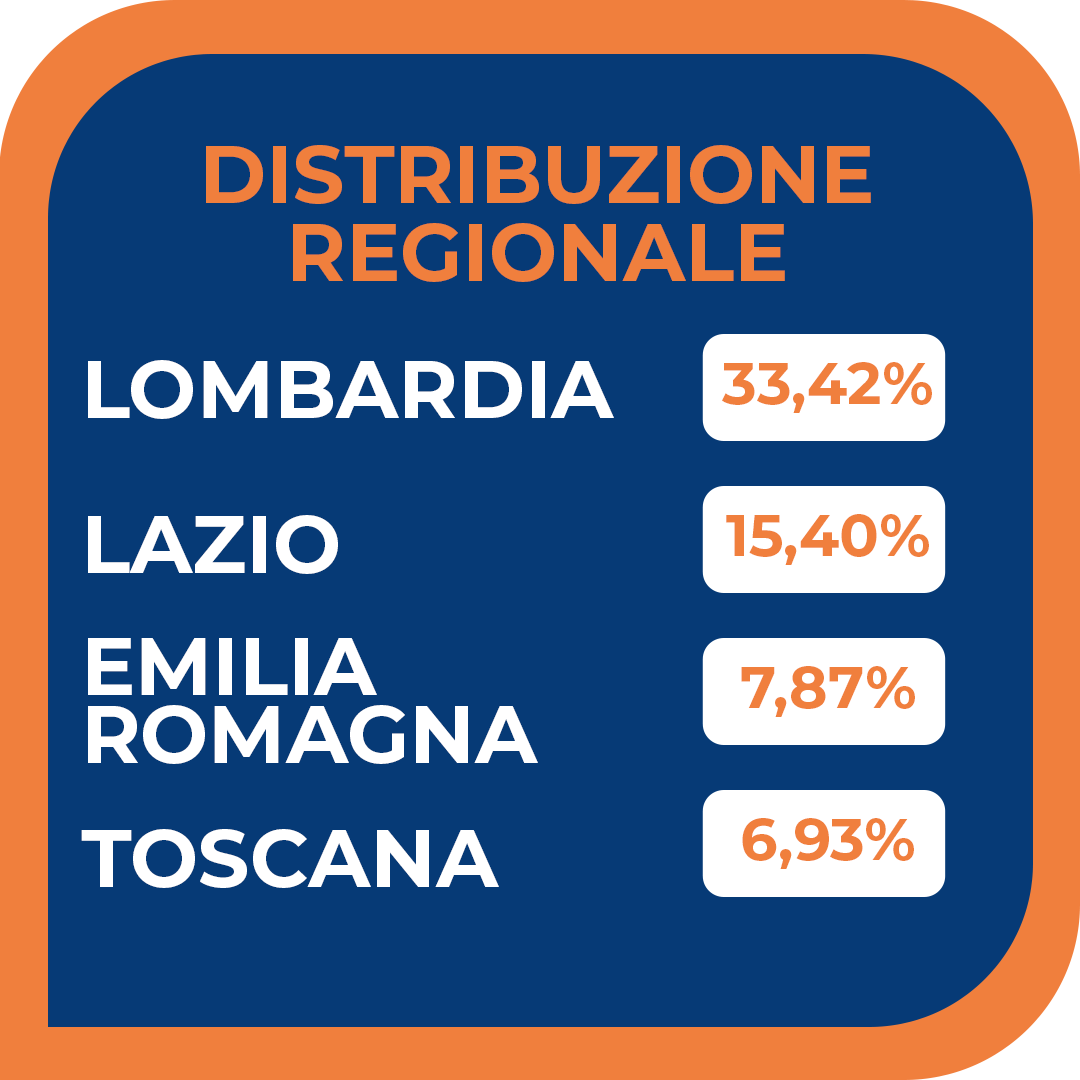
La Lombardia guida nettamente la distribuzione regionale con il 33,42% delle imprese, seguita dal Lazio (15,40%) e dall'Emilia-Romagna (7,87%). Completano le prime posizioni Toscana (6,93%), Veneto (6,17%) e Campania (5,87%). Queste aree ospitano alcuni dei principali distretti farmaceutici italiani e una parte significativa della capacità produttiva nazionale.
● Regioni Top: Lombardia (33,42%), Lazio (15,40%), Emilia-Romagna (7,87%)
La distribuzione provinciale delle imprese
A livello provinciale emerge una forte concentrazione nelle grandi aree metropolitane e nei poli produttivi specializzati.
● Province principali: Milano (23,61%), Roma (12,88%), Firenze (3,62%)
Le caratteristiche delle imprese farmaceutiche
I codici Ateco del settore
La struttura del comparto evidenzia una predominanza delle imprese specializzate nella produzione di medicinali e preparati farmaceutici.
Nel dettaglio:
- Fabbricazione di medicinali e altri preparati farmaceutici: 73,94%
- Fabbricazione di prodotti farmaceutici di base: 18,52%
- Fabbricazione di prodotti farmaceutici di base e preparati farmaceutici: 6,28%
L'occupazione nell'industria farmaceutica
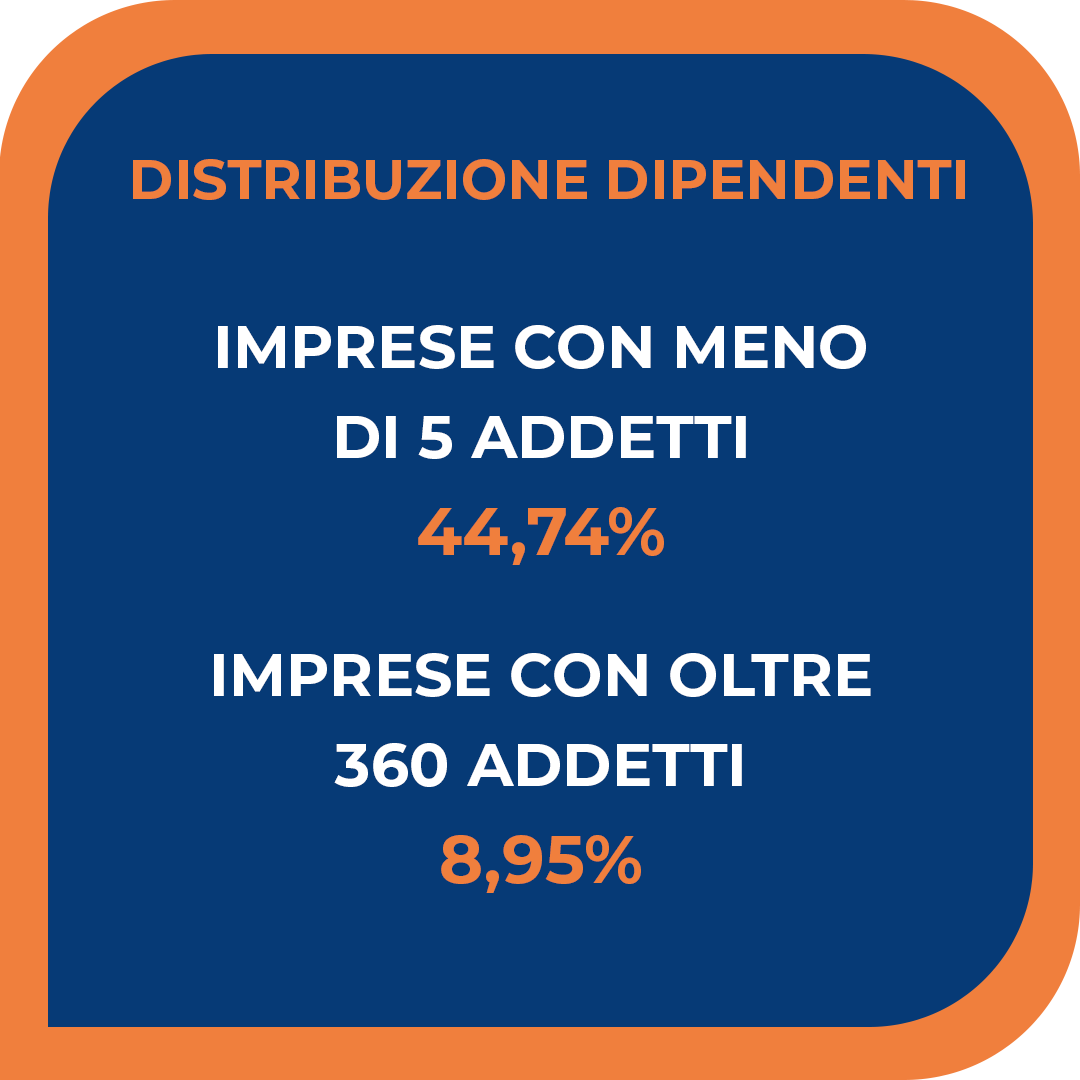
Il settore presenta una struttura occupazionale articolata, caratterizzata sia da piccole realtà produttive sia da aziende di grandi dimensioni.
• imprese con meno di 5 addetti: 44,74%
● imprese con oltre 360 addetti: 8,95%
VUOI RICEVERE UNA LISTA DI AZIENDE A CUI PROPORRE I TUOI PRODOTTI?
Selezionamo per te solo le aziende più affidabili e attive nel tuo mercato di riferimento, con i contatti e tutte le informazioni necessarie per analizzare, profilare e personalizzare le tue campagne di sviluppo commerciale.
LA NOSTRA OFFERTA
Cerca i dati delle aziende di tutto il mondo e scarica i Report con i dati economico-finanziari di oltre 600 milioni di imprese
- Non prevede abbonamento
- Libero accesso alla ricerca delle aziende sia in Italia che all'estero
- Anteprima gratuita della Scheda Azienda Italia
- Possibilità di acquisto di singoli Report su aziende italiane ed estere
- 2 Report di prova gratuiti
La dimensione aziendale
Rispetto ad altri comparti manifatturieri, il settore farmaceutico evidenzia una presenza significativa di imprese strutturate.
Sulla base del campione analizzato, si osserva la seguente distribuzione:
● Microimprese: 24,96%
● Piccole imprese: 13,19%
● Medie imprese: 19,15%
● Grandi imprese: 12,24%
La forma giuridica delle imprese del settore farmaceutico
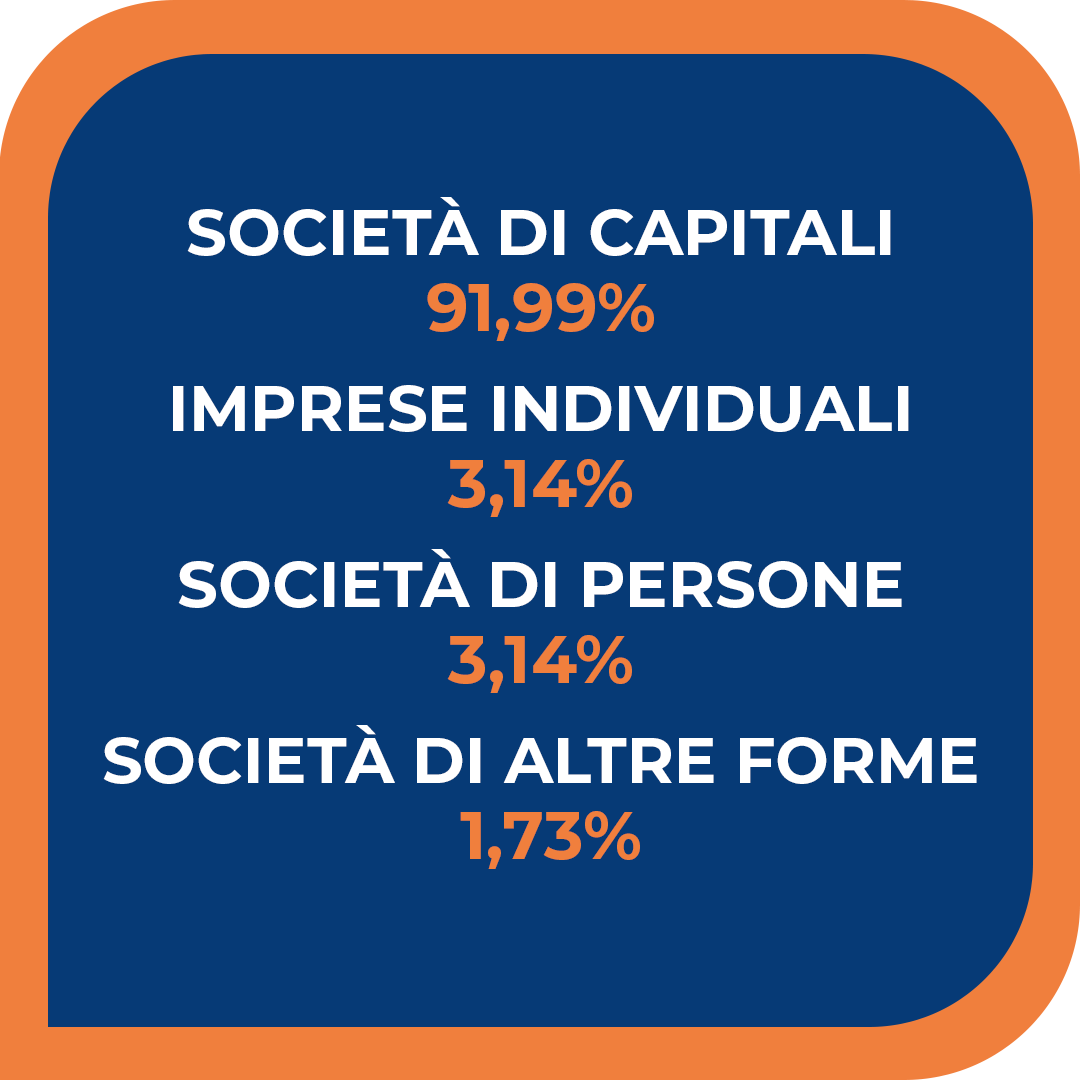
La quasi totalità delle aziende opera attraverso strutture societarie evolute.
● Società di capitali: 91,99%
● Ditte individuali: 3,14%
● Società di persone: 3,14%
● Società di altre forme: 1,73%
La distribuzione del rischio nel settore farmaceutico
L'analisi dell'affidabilità economico-commerciale evidenzia un quadro complessivamente positivo. La fascia maggiormente rappresentata è quella a rischio minimo, che coinvolge il 45,37% delle imprese.
L’indicatore di affidabilità commerciale delle aziende è stato calcolato utilizzando variabili, tra cui indicatori e dati di bilancio, informazioni anagrafiche, anzianità aziendale, dati relativi alle esperienze di pagamento, la presenza di eventuali informazioni negative.
● Rischio minimo: 45,37%
● Rischio inferiore alla media: 12,40%
● Rischio superiore alla media: 19,47%
● Rischio massimo: 13,50%
● Rischio non valutabile: 9,26%
La propensione all'internazionalizzazione, la digital attitude e l'innovazione
La propensione all'export e all'internazionalizzazione
L'industria farmaceutica italiana conferma una forte apertura verso i mercati esteri. Il 44,11% delle imprese esporta i propri prodotti, un dato che evidenzia la rilevanza internazionale del settore. Inoltre, il 32,97% delle aziende presenta uno score di internazionalizzazione elevato o superiore alla media (livelli 1 e 2), a conferma della competitività delle imprese farmaceutiche italiane sui mercati globali.
● Alto (livello 1): 16,33%
● Sopra la media (livello 2): 16,64%
● Medio (livello 3): 10,05%
● Sotto la media (livello 4): 6,12%
● Molto basso (livello 5): 0,00%
● Non disponibile: 3,30%
La digital attitude
La trasformazione digitale rappresenta uno dei principali punti di forza del comparto farmaceutico. Oltre la metà delle imprese (52,12%) registra infatti uno score di digitalizzazione elevato o superiore alla media, segnale di una diffusa adozione di tecnologie digitali, processi avanzati e strumenti innovativi a supporto della produzione e della ricerca.
● Alto (livello 1): 33,75%
● Sopra la media (livello 2): 18,37%
● Medio (livello 3): 11,93%
● Sotto la media (livello 4): 5,97%
● Molto basso (livello 5): 26,53%
● Non disponibile: 3,45%
La propensione all'innovazione
L'innovazione costituisce uno dei principali fattori di competitività dell'industria farmaceutica. Il 62,64% delle imprese presenta livelli di innovazione elevati o superiori alla media, una percentuale particolarmente significativa se confrontata con quella registrata in molti altri comparti produttivi. Il dato riflette il forte orientamento del settore verso ricerca, sviluppo e introduzione di nuovi prodotti e tecnologie.
● Alto (livello 1):34,07%
● Sopra la media (livello 2): 28,57%
● Medio (livello 3): 10,36%
● Sotto la media (livello 4): 19,47%
● Molto basso (livello 5): 4,08%
● Non disponibile: 3,45%
Le classi di fatturato stimato
Quando si analizza il fatturato stimato, disponibile per società di persone e imprese individuali non obbligate al deposito del bilancio, la classe maggiormente rappresentata è quella tra 500.000 e 1 milione di euro, che rappresenta il 4,4% delle aziende analizzate.
Il fatturato da bilancio delle imprese farmaceutiche
L'analisi dei bilanci evidenzia la presenza di un numero rilevante di imprese di grandi dimensioni. La fascia più rappresentata è quella compresa tra 10 e 50 milioni di euro di fatturato, che raccoglie il 19,47% delle aziende. Seguono le imprese con ricavi tra 50 e 250 milioni di euro (13,66%). Particolarmente significativo il dato relativo alle aziende che superano i 250 milioni di euro di fatturato, pari al 6,12% del totale. Seguono:
- 50-250 milioni: 13,66%
- 1-5 milioni: 9,58%
- 100 mila-500 mila: 5,81%
Sintesi
Settore: Fabbricazione di prodotti farmaceutici di base e di preparati farmaceutici (Ateco 21)
Numero aziende del settore: circa637 aziende attive
Forma giuridica prevalente: società di capitali (91,99%)
Rischio economico-commerciale prevalenza di aziende con rischio minimo (45,37%) .
Insight strategici
• Opportunità: l'industria farmaceutica si conferma uno dei comparti più avanzati del panorama produttivo italiano. L'elevata propensione all'innovazione (62,64%), la diffusione di processi digitali avanzati (52,12%) e la forte presenza sui mercati internazionali, con il 44,11% di imprese esportatrici, rafforzano la competitività del settore e ne sostengono le prospettive di crescita. La presenza di numerose aziende di medie e grandi dimensioni e di importanti poli produttivi contribuisce inoltre a consolidare il ruolo strategico della filiera farmaceutica nell'economia nazionale.
● Criticità: nonostante un profilo complessivamente solido, il settore non è esente da elementi di attenzione. Oltre il 32% delle imprese presenta infatti un livello di rischio economico-commerciale superiore alla media o massimo, evidenziando l'importanza di monitorare costantemente clienti, fornitori e partner commerciali. In un comparto caratterizzato da investimenti rilevanti, elevata specializzazione e filiere internazionali, l'accesso a informazioni aggiornate rappresenta un supporto strategico per ridurre il rischio e migliorare i processi decisionali.
Le aziende top del settore farmaceutico
Nelle prime dieci posizioni della classifica delle aziende del settore farmaceutico con il fatturato più alto troviamo:
- CHIESI FARMACEUTICI SPA
- DOMPE FARMACEUTICI SPA
- SANOFI SRL
- NOVARTIS FARMA SPA
- ALFASIGMA SPA
- ELI LILLY ITALIA SPA
- MERCK SERONO SPA
- ROCHE SPA
- PFIZER SRL
- ANGELINI SPA
CHI SIAMO
iCRIBIS è il portale e-commerce di Cribis che offre accesso alla banca dati di informazioni commerciali su imprese italiane ed estere. Ideale per piccole imprese e professionisti, iCRIBIS aiuta a tutelare i crediti e ridurre gli insoluti. Migliaia di piccole aziende e privati lo scelgono quotidianamente per informarsi su clienti, fornitori e concorrenti, con la garanzia di dati di qualità, sempre accessibili online.

